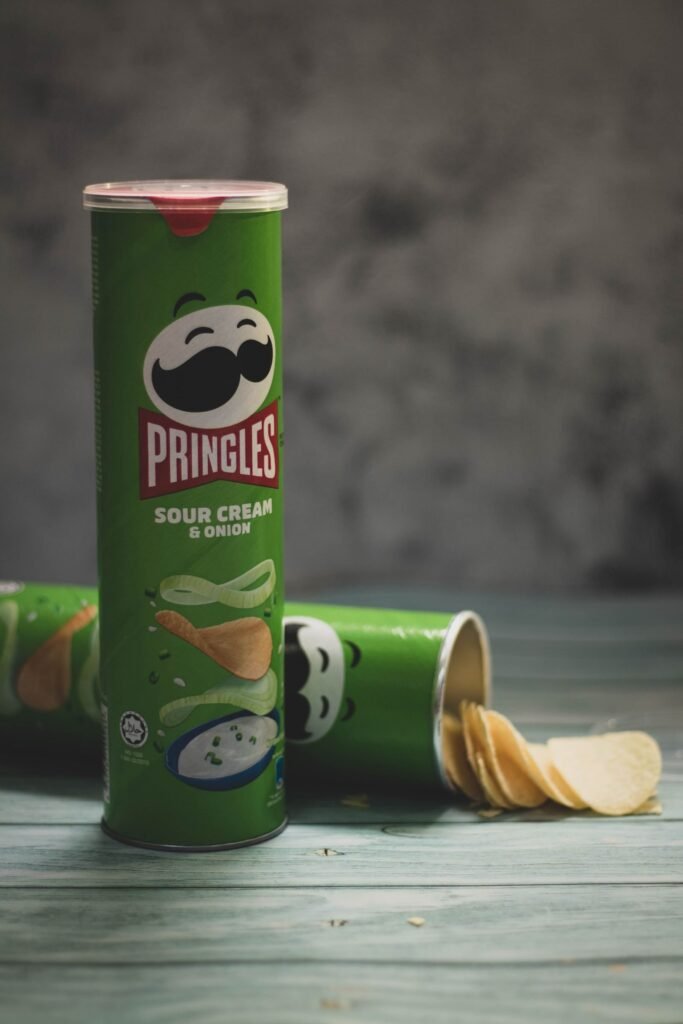
Entre 2007 y 2009, tres niveles distintos de la justicia británica se vieron obligados a responder a una pregunta que suena absurda: ¿es Pringles una patata frita? La respuesta, según la ley del Reino Unido, decidía si Procter & Gamble tenía que pagar un impuesto extra — y podía costarle hasta 100 millones de libras.
La ley que lo empezó todo
La Ley del IVA británica de 1994 establece que cualquier snack «hecho total o sustancialmente de patata» paga un IVA del 17,5%, más alto que el de otros productos alimenticios. La cuestión central: Pringles solo contiene un 42% de harina de patata. El resto es una mezcla de almidón de trigo, maíz, arroz y aceite vegetal.
2008: «No es patata»
En julio de 2008, los abogados de P&G convencieron al Tribunal Superior de Londres de que Pringles no era, legalmente, una patata frita — a pesar de que el propio envase decía «Potato Crisps» (patatas fritas). El argumento ganador: un 42% de patata no era suficiente para considerarlo «sustancialmente» patata.
2009: el Tribunal de Apelación lo tumba
La victoria de P&G no duró. En mayo de 2009, el Tribunal de Apelación revocó la sentencia: Pringles sí era, a efectos fiscales, una patata frita. El juez Lord Jacob fue directo: «Hay más que suficiente contenido de patata para que sea una opinión razonable que está hecho de patata».
Procter & Gamble llegó a arriesgar hasta 100 millones de libras en impuestos atrasados, más unos 20 millones de libras al año en adelante — aunque la empresa declaró que no pagaría esa cifra retroactiva, ya que había seguido abonando el IVA durante todo el proceso de apelación.
Fuentes
- Sentencias del Tribunal Superior de Londres (julio de 2008) y del Tribunal de Apelación de Inglaterra y Gales (mayo de 2009) sobre la clasificación fiscal de Pringles.
- Cobertura de prensa económica y especializada en fiscalidad sobre el caso y sus consecuencias financieras para Procter & Gamble.